Pourquoi connaître son patrimoine ne suffit pas pour réellement le piloter
Connaître la valeur de ses biens est une première étape.
Mais un patrimoine ne se pilote pas avec un seul chiffre.
La valeur d’un logement, d’une épargne, d’un portefeuille financier ou d’une entreprise ne permet pas, à elle seule, de savoir si l’ensemble est cohérent avec les projets à venir, suffisamment disponible, correctement protégé ou exposé à un niveau de risque acceptable.
La différence est essentielle : connaître son patrimoine consiste à l’observer ; le piloter consiste à prendre des décisions éclairées à partir de cette observation.
Un inventaire patrimonial n’est pas encore une stratégie
Un bilan patrimonial peut réunir de nombreuses informations : valeur des biens immobiliers, liquidités disponibles, placements financiers, dettes, revenus, charges, actifs professionnels, contrats de prévoyance et situation familiale ou juridique.
Cet inventaire est indispensable. Sans lui, les décisions reposent souvent sur une vision partielle ou sur des impressions.
Mais il ne constitue pas encore une stratégie.
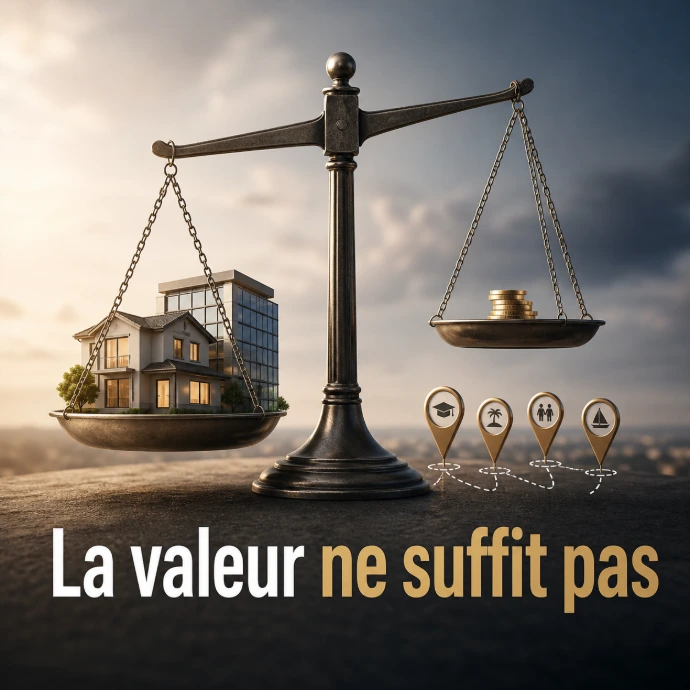
Deux personnes peuvent ainsi présenter un patrimoine de valeur comparable et avoir des situations très différentes.
La première peut détenir des actifs importants, mais peu liquides, concentrés sur un seul bien et associés à des dépenses élevées.
La seconde peut avoir un patrimoine moins important, mais davantage diversifié, plus disponible et mieux aligné avec ses projets.
La valeur totale ne suffit donc pas à mesurer la qualité d’une situation patrimoniale. Il faut aussi comprendre la composition du patrimoine, son fonctionnement, ses contraintes et sa capacité à répondre aux besoins futurs.
Le point de départ : que doit permettre le patrimoine ?
Un patrimoine n’a pas vocation à être simplement conservé ou augmenté de manière abstraite.
Il doit généralement servir un ou plusieurs objectifs : financer un projet immobilier, préserver un niveau de vie, préparer une cessation d’activité, aider un enfant, transmettre dans un cadre choisi, protéger sa famille, disposer d’une réserve en cas d’imprévu ou conserver une capacité de décision.
Ces objectifs ne répondent pas aux mêmes contraintes.
Une somme destinée à être utilisée dans deux ans ne se gère pas nécessairement comme une épargne investie pour un horizon de quinze ans.
De la même manière, un patrimoine conçu pour produire des revenus n’est pas organisé comme un patrimoine principalement destiné à être transmis.
L’Autorité des marchés financiers rappelle que l’objectif d’épargne détermine notamment l’horizon de placement, le besoin de disponibilité et le niveau de risque envisageable.
Elle recommande également de constituer en priorité une épargne de précaution avant d’envisager des projets à moyen ou long terme.
Tant que les objectifs ne sont pas clairement définis, il est difficile de déterminer si une répartition est pertinente.
On peut toujours chercher à optimiser un placement, mais sans savoir ce que l’on cherche à financer, protéger ou transmettre, l’optimisation reste sans véritable direction.
Lire son patrimoine par fonctions plutôt que par produits
Pour mieux piloter son patrimoine, il est utile de ne pas considérer tous les actifs de la même manière.
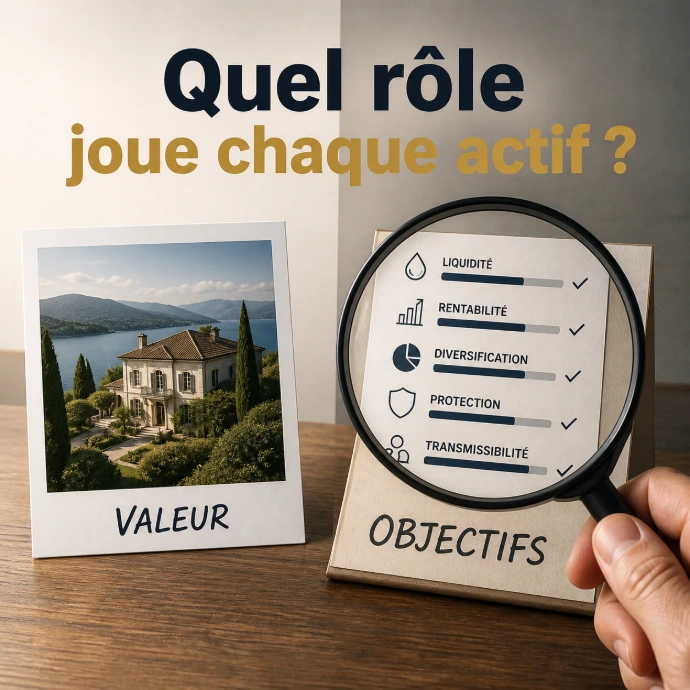
Un placement n’a pas seulement une nature juridique ou financière : il remplit aussi une fonction dans l’ensemble.
La réserve de sécurité
Elle doit permettre de faire face aux dépenses imprévues, aux variations de revenus ou aux événements importants.
Sa priorité est généralement la disponibilité et la lisibilité, plutôt qu’une recherche de performance maximale.
Le financement des projets
Cette partie correspond aux sommes destinées à des échéances identifiées : achat, travaux, études, changement de situation ou autre projet personnel.
Le niveau de risque acceptable dépend notamment du délai avant utilisation.
Le développement à long terme
Ces actifs peuvent être mobilisés plus tard.
Ils peuvent donc être envisagés avec un horizon différent, à condition que leur niveau de risque corresponde à la situation et aux objectifs de la personne.
La protection
Certains choix patrimoniaux visent moins à faire croître le patrimoine qu’à limiter les conséquences d’un événement : décès, incapacité de travailler, dépendance, perte de revenus ou difficulté professionnelle.
La transmission
La manière de détenir, organiser et transmettre les actifs peut devenir un enjeu distinct.
Elle dépend de la situation familiale, des volontés, du cadre juridique et du moment auquel la transmission est envisagée.
Cette lecture par fonctions permet de poser une question plus utile que « combien vaut mon patrimoine ? » : quel rôle chaque élément joue-t-il dans ma situation ?
Valeur et disponibilité : deux réalités différentes
La liquidité est souvent sous-estimée. Un actif peut avoir une valeur élevée sans être facilement mobilisable. C’est notamment le cas d’un bien immobilier, d’une participation dans une entreprise ou d’un placement soumis à certaines conditions de retrait.
Cette distinction devient essentielle lorsqu’un besoin financier apparaît.
La valeur théorique d’un patrimoine ne garantit pas la disponibilité immédiate des fonds.
Il faut alors examiner :
- quelles sommes sont accessibles rapidement ;
- quels actifs nécessitent un délai ou une vente ;
- quelles conséquences fiscales ou financières peuvent accompagner une cession ;
- quelle part du patrimoine est immobilisée ;
- si une réserve suffisante existe pour les dépenses prévisibles et imprévues.
La liquidité ne doit pas être recherchée partout et à tout prix.
Elle peut avoir un coût ou limiter d’autres objectifs. Mais elle doit être pensée consciemment.
Un patrimoine bien construit n’est pas nécessairement entièrement liquide ; il doit surtout disposer d’un niveau de disponibilité cohérent avec les besoins de son propriétaire.
La diversification ne consiste pas à accumuler les produits
Détenir plusieurs placements ne signifie pas automatiquement être diversifié.
Une diversification pertinente s’apprécie à partir des expositions réelles : même classe d’actifs, même secteur, même zone géographique, même établissement, même type de risque ou même source de revenus.
Un patrimoine peut sembler varié parce qu’il contient plusieurs supports, tout en restant fortement dépendant de l’immobilier, d’une seule entreprise ou d’une source de revenus unique.
À l’inverse, multiplier les produits peut rendre l’ensemble plus difficile à comprendre et à suivre sans réduire réellement les risques.
L’AMF présente la diversification comme une organisation de l’épargne en fonction des objectifs, de l’horizon de placement et du profil de risque.
Elle souligne également qu’une vision globale est nécessaire pour apprécier l’exposition réelle de l’épargne, plutôt que d’examiner chaque placement séparément.
La question n’est donc pas seulement de savoir combien de supports sont détenus, mais de comprendre à quels risques l’ensemble est réellement exposé.
La diversification vise à éviter qu’un seul événement compromette une part trop importante des objectifs patrimoniaux, sans faire disparaître tous les risques.
Le risque dépend de la situation globale
Le risque d’un patrimoine ne dépend pas uniquement de la nature d’un placement.
Il dépend aussi de la situation de la personne qui le détient.
Un même actif peut être acceptable pour une personne disposant de revenus stables, d’une épargne de précaution et d’un horizon long, mais inadapté à une personne qui doit financer prochainement un projet important.
Pour apprécier une décision, il faut notamment regarder :
- la stabilité des revenus ;
- le montant des charges fixes ;
- les dettes en cours ;
- l’horizon de placement ;
- les besoins de liquidité ;
- la capacité à supporter une baisse temporaire ;
- la dépendance à un actif ou à un revenu particulier ;
- la réaction probable en cas de scénario défavorable.
L’horizon de placement est un critère central.
Pour un besoin à court terme, la priorité est généralement donnée à la disponibilité et à la préservation du capital.
Pour un objectif plus lointain, une exposition à des placements présentant davantage de fluctuations peut parfois être envisagée, si elle reste compatible avec la situation et la tolérance au risque.
La question n’est donc pas seulement : « quel rendement puis-je espérer ? »
Elle est aussi : que se passe-t-il si le résultat attendu n’est pas au rendez-vous ?
Un choix patrimonial doit pouvoir être supporté dans la durée, y compris lorsque les marchés, les revenus ou la situation personnelle évoluent moins favorablement que prévu.
Chaque décision modifie l’équilibre de l’ensemble
Un patrimoine est constitué de décisions qui interagissent.
Un nouvel emprunt peut modifier la capacité d’épargne et le niveau de risque global.
Un changement professionnel peut rendre nécessaire une réserve plus importante.
Une naissance, une séparation ou une recomposition familiale peut faire évoluer les priorités.
Une transmission envisagée peut conduire à revoir la manière de détenir certains actifs.
Prendre chaque décision isolément peut donner une impression de cohérence alors que l’ensemble devient progressivement déséquilibré.
Avant d’ajouter un placement ou de réaliser un investissement, il est utile de se demander :
1. Quel objectif cette décision sert-elle ?
2. Quelle place occupera-t-elle dans l’ensemble ?
3. Quel risque ajoute-t-elle ou réduit-elle ?
4. Quelle liquidité restera disponible ?
5. Que changera-t-elle pour les autres projets ?
6. Que se passera-t-il si la situation personnelle évolue ?
7. Dans quelles conditions cette décision devra-t-elle être revue ?
Cette démarche évite de traiter chaque opportunité comme une décision indépendante.
Un placement peut être intéressant en lui-même et ne pas être pertinent dans une situation donnée.
La fiscalité est un paramètre, pas une stratégie complète
La fiscalité fait partie du pilotage patrimonial.
Elle peut modifier le rendement net, le coût d’une opération, les conséquences d’une transmission ou l’intérêt d’un mode de détention.
Mais une décision ne devrait pas être prise uniquement parce qu’elle procure un avantage fiscal.
Un dispositif peut comporter des contraintes, une durée d’engagement, un manque de liquidité ou un fonctionnement qui ne correspond pas aux besoins réels.
L’économie recherchée doit donc être mise en regard de l’ensemble de la décision :
- l’objectif reste-t-il pertinent sans l’avantage fiscal ?
- les contraintes sont-elles compatibles avec la situation ?
- le risque est-il compris ?
- les fonds pourront-ils être mobilisés si nécessaire ?
- le coût global a-t-il été examiné ?
- la décision reste-t-elle cohérente avec les autres actifs ?
La fiscalité peut être un paramètre important. Elle ne remplace ni la définition des objectifs ni l’analyse de la situation globale.
Le suivi compte autant que la décision initiale
Piloter son patrimoine ne signifie pas modifier constamment ses placements.
Dans de nombreux cas, le problème vient plutôt de l’absence de réévaluation.
Plusieurs situations peuvent alors apparaître :
- des placements conservés alors que l’objectif initial a disparu ;
- une répartition devenue inadaptée après une évolution des revenus ;
- une épargne disponible insuffisante par rapport aux nouveaux projets ;
- des garanties qui ne correspondent plus à la situation familiale ;
- des contrats ou comptes difficiles à comprendre ;
- une concentration progressive sur un seul actif ;
- des décisions prises dans l’urgence après un événement important.
Un suivi utile ne consiste pas nécessairement à tout revoir en permanence.
Il consiste à vérifier, à intervalles raisonnables et lors des changements significatifs, si le patrimoine remplit encore le rôle qui lui est demandé.
L’AMF recommande notamment de vérifier périodiquement si la répartition entre les placements demeure adaptée aux objectifs et au profil de l’épargnant.
Les moments de réexamen peuvent notamment être liés à un changement professionnel, un achat ou une vente immobilière, un nouvel emprunt, une évolution familiale, une variation importante des revenus, un départ à la retraite, une cession d’entreprise ou un projet de transmission.
Une méthode simple pour commencer à piloter
Une démarche de base peut s’organiser en cinq étapes.
1. Établir une photographie complète
Lister les actifs, les dettes, les revenus, les charges et les engagements.
L’objectif n’est pas d’obtenir immédiatement une stratégie, mais de disposer d’une information fiable et actualisée.
2. Classer les éléments par horizon et par fonction
Pour chaque actif ou dette, préciser son rôle : sécurité, projet, long terme, protection, transmission ou autre. Indiquer également quand les fonds pourraient être nécessaires.
3. Identifier les dépendances
Repérer les concentrations : immobilier, employeur, secteur, établissement financier, source de revenus ou type d’actif. Cette étape permet de voir des risques qui ne sont pas toujours visibles dans le montant total du patrimoine.
4. Comparer la situation aux objectifs
Une question simple peut aider : « Si mes projets se réalisent comme prévu, mon patrimoine pourra-t-il les accompagner ? »
Il faut aussi envisager ce qui se passerait en cas de baisse de revenus, de dépense imprévue ou de changement familial.
5. Définir quelques priorités
Tout ne doit pas être traité en même temps.
Il peut être plus utile de commencer par renforcer la lisibilité, sécuriser une échéance proche, réduire une concentration excessive ou clarifier la protection de la famille, plutôt que de chercher immédiatement une solution à chaque sujet.
Cette méthode ne remplace pas une analyse adaptée lorsque la situation est complexe.
Elle permet toutefois de passer d’une vision statique à une démarche de pilotage.
Le bon indicateur n’est pas toujours la performance
La performance peut être un indicateur pertinent, mais elle ne résume pas la réussite d’une stratégie patrimoniale.
Un patrimoine peut être considéré comme mieux piloté lorsqu’il est :
- cohérent avec les objectifs ;
- compréhensible par son propriétaire ;
- suffisamment disponible pour les besoins identifiés ;
- exposé à des risques acceptés et compris ;
- capable d’évoluer avec la situation ;
- organisé de manière compatible avec les priorités familiales et personnelles.
La performance peut ensuite être analysée, mais elle doit être replacée dans son contexte.
Un rendement obtenu au prix d’une liquidité insuffisante ou d’un risque mal supporté ne répond pas nécessairement au besoin initial.
À l’inverse, une décision qui ne maximise pas le rendement potentiel peut être cohérente si elle privilégie la sécurité, la disponibilité ou la simplicité.
Ce qu’il faut retenir
Connaître son patrimoine permet de savoir ce que l’on possède. Le piloter demande d’aller plus loin : comprendre le rôle de chaque élément, relier les décisions aux projets, mesurer les risques réels et réexaminer régulièrement l’ensemble.
La question centrale n’est donc pas seulement : « Quelle est la valeur de mon patrimoine ? » C’est aussi : que doit-il me permettre de faire ? Quelle part est réellement disponible ? De quoi dépend-il ? Quels risques suis-je prêt à accepter ? Que faudrait-il revoir si ma situation changeait ?
Un patrimoine n’est pas une photographie figée.
C’est un ensemble de ressources, d’engagements et de choix qui doit rester cohérent avec une vie en mouvement.
Le véritable pilotage ne consiste pas à multiplier les décisions, mais à prendre celles qui ont du sens au regard des objectifs, du calendrier et de la situation réelle.
Commencez par établir une vision claire de vos actifs, de vos dettes, de vos objectifs et de vos échéances.
Cette photographie constitue le point de départ pour identifier les priorités et décider, si nécessaire, quels sujets méritent une analyse plus approfondie.