L’épargne est une base, pas une stratégie complète
L’épargne disponible joue un rôle essentiel.
Elle permet d’absorber une dépense imprévue, de financer un projet à court terme ou d’éviter de recourir systématiquement au crédit.
Elle apporte également une marge de sécurité lorsque les revenus diminuent ou qu’un changement de situation survient.
Cette fonction de protection doit toutefois être distinguée de la construction d’un patrimoine à long terme.
Une somme conservée sur un support liquide peut rester stable en valeur nominale, c’est-à-dire en montant affiché sur le compte, tout en perdre une partie de son pouvoir d’achat si les prix augmentent plus rapidement que sa rémunération.
Le rendement réel d’un placement tient précisément compte de cette évolution des prix : il correspond à ce que rapporte réellement l’épargne après prise en compte de l’inflation.
Cela ne signifie pas qu’il faudrait investir toute son épargne.
L’argent destiné à une dépense proche doit généralement rester disponible et exposé à un risque limité.
En revanche, les sommes qui ne seront pas utilisées pendant plusieurs années peuvent être examinées différemment. Chaque partie de l’épargne doit donc avoir une fonction clairement identifiée.
Passer de l’accumulation à l’organisation
Épargner consiste principalement à mettre de côté une partie de ses revenus.
Construire un patrimoine ajoute une dimension d’organisation : il faut déterminer le rôle de chaque actif, la durée pendant laquelle il peut être conservé et le niveau de risque acceptable.
Un patrimoine peut réunir plusieurs composantes :
- une épargne de précaution immédiatement disponible ;
- des placements financiers ;
- un bien immobilier ;
- une activité professionnelle ou une entreprise ;
- des droits futurs, comme une retraite ;
- des actifs destinés à être transmis.
Ces composantes ne répondent pas aux mêmes besoins.
Une épargne liquide privilégie la disponibilité.
Un investissement financier peut viser une progression du capital sur le long terme, en contrepartie de fluctuations possibles.
Un bien immobilier peut servir à se loger, produire un revenu potentiel ou constituer un actif transmissible, mais il demande du capital et reste moins facilement revendable.
L’objectif n’est donc pas de trouver le placement idéal dans l’absolu. Il consiste à rechercher une combinaison cohérente avec la situation personnelle, les projets et les contraintes de chaque personne.
L’horizon de placement permet de relier un objectif à un risque
L’horizon de placement correspond à la durée pendant laquelle une somme peut rester investie avant d’être utilisée. Cette durée influence directement les choix possibles.
Pour un besoin à court terme, la priorité est généralement la disponibilité et la stabilité du capital.
Une baisse temporaire de valeur peut devenir une perte définitive si l’épargnant doit vendre au moment où il a besoin de son argent.
Pour un projet prévu dans plusieurs années, une plus grande diversification peut parfois être envisagée, à condition que l’investisseur accepte les fluctuations et puisse conserver son placement suffisamment longtemps.
L’Autorité des marchés financiers distingue habituellement le court terme, inférieur à trois ans, le moyen terme, situé entre trois et dix ans, et le long terme, au-delà de dix ans.
Ces repères ne constituent pas une règle universelle : le choix dépend aussi du produit, du projet et de la capacité réelle à supporter une baisse.
Cette approche permet d’éviter une erreur fréquente : choisir un placement avant d’avoir défini son objectif. Le raisonnement devrait plutôt suivre l’ordre suivant : quel est le projet, quand l’argent sera-t-il nécessaire, quelle perte serait supportable et quelle part du capital doit rester disponible ?
Le rendement ne peut pas être séparé du risque
Le rendement potentiel attire naturellement l’attention. Pourtant, il ne permet pas à lui seul de juger la pertinence d’un placement.
Avant de comparer deux solutions, il est utile de se demander :
- le capital est-il garanti ou peut-il diminuer ?
- peut-on récupérer l’argent rapidement ?
- quelle durée de détention est recommandée ?
- quels frais sont prélevés à l’entrée, pendant la détention ou à la sortie ?
- les revenus sont-ils réguliers, variables ou incertains ?
- le placement dépend-il d’un seul actif, d’un secteur ou d’une zone géographique ?
- la fiscalité et les règles de transmission sont-elles comprises ?
- le fonctionnement du produit est-il suffisamment clair ?
Un rendement potentiel plus élevé s’accompagne souvent d’une incertitude plus importante, d’une durée de placement plus longue ou d’une liquidité plus faible.
Il s’agit d’un arbitrage, pas d’une anomalie.
Le risque le plus important n’est d’ailleurs pas toujours la baisse théorique d’un placement.
Il peut aussi résider dans l’obligation de vendre au mauvais moment parce qu’une dépense n’a pas été anticipée ou parce que l’épargne de précaution est insuffisante.
Diversifier sans complexifier inutilement
La diversification vise à éviter qu’un seul événement fragilise l’ensemble du patrimoine.
Elle peut concerner la nature des actifs, les zones géographiques, les secteurs économiques, les échéances, les niveaux de liquidité ou les sources de revenus.
Elle ne consiste pas à multiplier les produits.
Détenir plusieurs placements qui dépendent des mêmes facteurs ne réduit pas nécessairement l’exposition globale.
À l’inverse, une répartition compréhensible entre des supports ayant des fonctions différentes peut rendre le patrimoine plus résistant à certains scénarios.
Un exemple permet de comprendre cette logique.
Une personne dont les revenus proviennent d’un secteur cyclique, qui possède son logement dans la même zone et qui investit l’essentiel de son épargne dans les entreprises de ce secteur peut être exposée à un risque de concentration important.
Si ce secteur connaît une difficulté, ses revenus, la valeur de certains actifs et ses perspectives professionnelles peuvent être touchés simultanément.
La diversification ne supprime pas les pertes possibles et ne garantit pas un rendement.
Elle cherche plutôt à éviter qu’une seule difficulté ait des conséquences disproportionnées. Elle doit rester adaptée à la capacité de compréhension et de suivi de l’investisseur.
L’immobilier montre que chaque actif comporte des contreparties
L’immobilier occupe une place importante dans le patrimoine de nombreux ménages.
Il peut répondre à plusieurs objectifs : se loger, limiter sa dépendance au marché locatif, générer un revenu potentiel ou préparer une transmission.
Mais la propriété immobilière comporte aussi des contraintes.
Un logement mobilise une part importante du capital et ne peut pas toujours être vendu rapidement.
Un investissement locatif suppose d’intégrer les périodes de vacance, les impayés éventuels, les travaux, les charges, la gestion et la fiscalité.
L’endettement peut également réduire la marge de manœuvre si les revenus diminuent.
L’immobilier n’est donc ni automatiquement sûr ni automatiquement performant.
Sa pertinence dépend notamment de la localisation, du prix d’acquisition, du financement, de la durée de détention, de la situation familiale et de la part qu’il représente déjà dans le patrimoine.
L’enjeu n’est pas d’opposer immobilier et placements financiers. Il consiste à comprendre ce que chacun apporte et les risques qu’il introduit. Un actif familier n’est pas nécessairement un actif sans risque.
Le crédit peut soutenir une stratégie, sans garantir sa réussite
Le financement par emprunt permet parfois d’acquérir un actif sans attendre d’avoir constitué la totalité du capital. Dans certains projets immobiliers ou professionnels, il peut donc devenir un outil de développement patrimonial.
Mais le crédit ajoute une obligation fixe à une situation qui peut évoluer.
Avant de s’endetter, il faut examiner la stabilité des revenus, le poids des mensualités, le coût total du financement, la capacité à absorber une période difficile et les conséquences d’une revente anticipée.
L’effet de levier peut amplifier un résultat favorable comme une difficulté.
Si la valeur de l’actif progresse, l’emprunt peut accélérer la constitution d’un patrimoine.
Si les revenus baissent, si les charges augmentent ou si l’actif perd de la valeur, la dette peut au contraire réduire fortement la marge de sécurité.
La question pertinente n’est donc pas seulement : « Puis-je obtenir ce financement ? » Elle est aussi : « Ma situation resterait-elle supportable si mon scénario initial ne se réalisait pas complètement ? »
Protéger ce qui a été construit
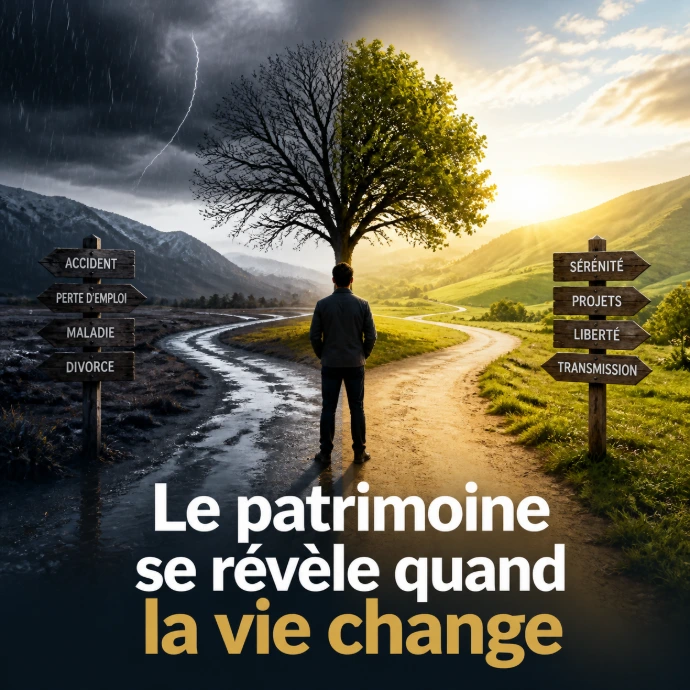
Un patrimoine peut être constitué progressivement puis fragilisé rapidement par un événement personnel ou professionnel.
Une perte de revenus, un problème de santé, une séparation, un décès ou une difficulté liée à une entreprise peuvent modifier profondément l’équilibre financier d’un foyer.
La protection fait donc partie de la construction patrimoniale. Elle peut reposer sur plusieurs éléments :
- une épargne de précaution adaptée aux dépenses du foyer ;
- des garanties permettant de couvrir certains risques importants ;
- une organisation juridique cohérente avec la situation familiale ;
- une réflexion sur la propriété des actifs ;
- une anticipation de la transmission.
Cette dimension est parfois moins visible que la recherche de rendement.
Elle est pourtant essentielle.
Un placement performant ne compense pas nécessairement l’absence de liquidités au moment d’une difficulté ou une organisation inadaptée lorsqu’un événement majeur survient.
Protéger son patrimoine ne signifie pas chercher à supprimer tous les risques.
Cela consiste à identifier ceux qui pourraient avoir les conséquences les plus lourdes et à décider lesquels doivent être couverts, absorbés ou répartis.
Une stratégie patrimoniale doit évoluer avec la vie
Les priorités ne sont pas les mêmes au début de la vie professionnelle, lors d’un achat immobilier, à l’arrivée d’enfants, au moment de préparer la retraite ou lorsque l’on souhaite transmettre un capital.
Une stratégie peut successivement viser à :
- constituer une réserve de sécurité ;
- préparer un achat ;
- réduire un endettement ;
- financer les études des enfants ;
- compléter des revenus futurs ;
- protéger une famille ;
- préparer une transmission ;
- conserver davantage de liquidités.
Le patrimoine n’est donc pas une photographie figée. Il doit être réévalué lorsque les revenus, les charges, la famille, les projets ou les priorités changent.
Cela ne signifie pas qu’il faudrait modifier ses placements à chaque variation des marchés.
Une révision régulière consiste plutôt à vérifier que la répartition reste adaptée aux objectifs, que les risques sont toujours supportables et que les protections correspondent encore à la situation réelle.
Une méthode simple pour commencer à organiser son patrimoine
Une première démarche peut consister à établir une vue d’ensemble, sans chercher immédiatement à choisir un produit.
1. Recenser les ressources et les engagements
Il s’agit d’identifier les liquidités, les placements, les biens immobiliers, les dettes, les revenus réguliers et les dépenses importantes.
Cette étape permet de repérer les concentrations et les obligations qui ne sont pas toujours visibles lorsque les décisions ont été prises séparément.
2. Classer les objectifs par échéance
Un projet prévu dans quelques mois ne se gère pas comme une retraite située à vingt ans.
Associer chaque objectif à une échéance permet d’éviter d’exposer une somme indispensable à court terme à un risque inadapté.
3. Séparer la sécurité de l’investissement
L’épargne de précaution doit rester disponible.
Les sommes destinées à un objectif de long terme peuvent être étudiées dans une logique différente, en tenant compte du risque et de la durée.
4. Examiner la concentration
Il faut regarder au-delà de chaque placement pris isolément : quelle part du patrimoine dépend-elle de l’immobilier, d’un employeur, d’un secteur, d’une zone géographique ou d’une seule source de revenus ?
5. Vérifier la protection et la transmission
Une stratégie cohérente ne s’arrête pas au choix des actifs.
Elle doit aussi intégrer les conséquences d’un changement de situation et les modalités selon lesquelles les biens pourraient être transmis.
6. Réévaluer lorsque la situation change
Une revue périodique peut permettre de corriger progressivement une répartition devenue inadaptée.
Elle n’a pas pour objectif de provoquer des changements permanents, mais de maintenir une cohérence entre le patrimoine et la vie réelle.
Ce qu’il faut retenir
Épargner reste la première étape de nombreuses stratégies financières.
Mais construire un patrimoine suppose d’aller au-delà de l’accumulation de liquidités.
Il faut également réfléchir à la durée, au pouvoir d’achat, à la diversification, au niveau de risque, à la liquidité, au financement, à la protection et à la transmission.
Aucun actif ne répond parfaitement à tous ces objectifs.
La cohérence vient plutôt de la manière dont les différentes composantes sont réparties et articulées.
La meilleure stratégie n’est donc pas nécessairement celle qui affiche le rendement théorique le plus élevé. C’est celle qui reste compréhensible, supportable et suffisamment flexible pour accompagner les changements de situation.
En pratique, construire son patrimoine revient moins à chercher une solution unique qu’à organiser progressivement ses ressources autour de ses objectifs réels.
Pour commencer, faites l’inventaire de vos ressources, de vos dettes, de vos projets et de vos besoins de protection. Cette vision d’ensemble permet déjà d’identifier les priorités et de repérer les arbitrages à examiner avant toute nouvelle décision.